Domain ug-gruenden.de kaufen?
Wir ziehen mit dem Projekt
ug-gruenden.de um.
Sind Sie am Kauf der Domain
ug-gruenden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ug-gruenden.de kaufen?
Welche Rechtsform für Start Up?
Welche Rechtsform für ein Start-up gewählt werden sollte, hängt von verschiedenen Faktoren ab, wie z.B. der Haftung der Gründer, dem Kapitalbedarf, der steuerlichen Situation und den langfristigen Unternehmenszielen. Mögliche Rechtsformen sind z.B. die GmbH, die UG (haftungsbeschränkt), die AG oder die GbR. Jede Rechtsform hat ihre Vor- und Nachteile, daher ist es ratsam, sich vor der Gründung ausführlich beraten zu lassen, um die passende Rechtsform für das jeweilige Start-up zu finden. Es kann auch sinnvoll sein, die Rechtsform im Laufe der Unternehmensentwicklung anzupassen, um den sich ändernden Anforderungen gerecht zu werden. **
Wie kann ein Start-up effektiv Investoren für die Finanzierung seiner Geschäftsidee suchen?
Ein Start-up kann effektiv Investoren suchen, indem es ein überzeugendes Geschäftskonzept erstellt, das den potenziellen Investoren klare Vorteile und Chancen aufzeigt. Zudem ist es wichtig, ein starkes Netzwerk aufzubauen und sich aktiv in der Start-up-Szene zu engagieren, um potenzielle Investoren zu identifizieren. Darüber hinaus kann es hilfreich sein, sich an Veranstaltungen und Pitch-Wettbewerben zu beteiligen, um die Aufmerksamkeit von Investoren zu gewinnen. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Existenzgründung für Einsteiger - Schritt für Schritt in die Selbstständigkeit: Eine Geschäftsidee entwickeln, den Businessplan ausarbeiten und einExistenzgründung Für Einsteiger - Schritt Für Schritt In Die Selbstständigkeit: Eine Geschäftsidee Entwickeln, Den Businessplan Ausarbeiten Und Ein Erfolgreiches Startup Unternehmen Gründen Von Matthias Warnecke, Psiana Verlag, 978-3-96930-305-4,...10,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
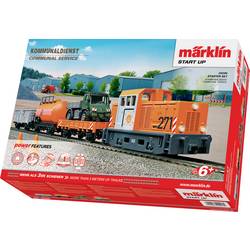
Märklin Start up 029296 H0 Start up Startpackung KommunaldienstVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 300 B, ein zweiachsiger Niederbordwagen, ein offener Güterwagen und ein Kesselwagen in fiktiver Kommunal-Gestaltung. Niederbordwagen beladen mit einem Kommunalfahrzeug. Modell: Lokomotive mit mfx Digital-Decoder. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Niederbordwagen mit Kommunalfahrzeug beladen. Alle Wagen mit Relex-Kupplungen. Länge des Zuges 47 cm. Inhalt: 12 gebogene Gleise 24130, 4 gerade Gleise 24172, 1 gerades Gleis 24188, 1 Basisstation, 1 gebogenes Gleis 24224, 1 Weiche links 24611 und 1 Prellbock 24977. Schaltnetzteil und ein kabelloses, handliches Infrarot-Steuergerät, der Märklin Power Control Stick. 2x AAA Batterien im Lieferumfang enthalten. Erweiterungsmöglichkeiten mit den C-Gleis-Ergänzungspackungen und dem gesamten C-Gleis-Programm. Die Weichen können mit dem Elektroantrieb 74492 nachgerüstet werden. Die Startpackung kann mit dem Kommunaldienstwagen aus dem Wagendisplay 00740 ergänzt werden.179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung für Start-ups und junge Unternehmen, Fachbücher von Jörg WöltjeUm ihre Geschäftsidee umsetzen zu können, stehen Start-ups und junge Unternehmen vor der Herausforderung, die erforderlichen Geldmittel zu beschaffen. Welche Finanzierungs- und Fördermöglichkeiten Gründern zur Verfügung stehen, erfahren Sie in diesem Buch. Unabdingbar für eine Investitionsbereitschaft ist ein solider Businessplan. Der Herausgeber stellt den Aufbau und die wichtigsten Bestandteile eines Businessplans vor, wobei ein besonderer Fokus auf dem Finanzplan liegt. Mit einer ausführlichen Schritt-für-Schritt-Anleitung können Sie einen überzeugenden Businessplan erstellen, damit Kapitalgeber bereit sind, in Ihr Geschäftsmodell zu investieren. Inhalte: Wirtschaftliche Merkmale von Start-up-Unternehmen, Preiskalkulation in einem Start-up-Unternehmen, Businessplan: Bestandteile und Schritt-für-Schritt-Anleitung zur Erstellung, Finanzierungsmöglichkeiten und Finanzierungsphasen, Start-up-Szene in Deutschland: aktuelle Lage und erfolgreiche Beispiele.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **

Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Existenzgründung für Einsteiger - Schritt für Schritt in die Selbstständigkeit: Eine Geschäftsidee entwickeln, den Businessplan ausarbeiten und einExistenzgründung Für Einsteiger - Schritt Für Schritt In Die Selbstständigkeit: Eine Geschäftsidee Entwickeln, Den Businessplan Ausarbeiten Und Ein Erfolgreiches Startup Unternehmen Gründen Von Matthias Warnecke, Psiana Verlag, 978-3-96930-305-4,...10,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Märklin Start up 029296 H0 Start up Startpackung KommunaldienstVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 300 B, ein zweiachsiger Niederbordwagen, ein offener Güterwagen und ein Kesselwagen in fiktiver Kommunal-Gestaltung. Niederbordwagen beladen mit einem Kommunalfahrzeug. Modell: Lokomotive mit mfx Digital-Decoder. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Niederbordwagen mit Kommunalfahrzeug beladen. Alle Wagen mit Relex-Kupplungen. Länge des Zuges 47 cm. Inhalt: 12 gebogene Gleise 24130, 4 gerade Gleise 24172, 1 gerades Gleis 24188, 1 Basisstation, 1 gebogenes Gleis 24224, 1 Weiche links 24611 und 1 Prellbock 24977. Schaltnetzteil und ein kabelloses, handliches Infrarot-Steuergerät, der Märklin Power Control Stick. 2x AAA Batterien im Lieferumfang enthalten. Erweiterungsmöglichkeiten mit den C-Gleis-Ergänzungspackungen und dem gesamten C-Gleis-Programm. Die Weichen können mit dem Elektroantrieb 74492 nachgerüstet werden. Die Startpackung kann mit dem Kommunaldienstwagen aus dem Wagendisplay 00740 ergänzt werden.179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rechtsform für Start Up?
Welche Rechtsform für ein Start-up gewählt werden sollte, hängt von verschiedenen Faktoren ab, wie z.B. der Haftung der Gründer, dem Kapitalbedarf, der steuerlichen Situation und den langfristigen Unternehmenszielen. Mögliche Rechtsformen sind z.B. die GmbH, die UG (haftungsbeschränkt), die AG oder die GbR. Jede Rechtsform hat ihre Vor- und Nachteile, daher ist es ratsam, sich vor der Gründung ausführlich beraten zu lassen, um die passende Rechtsform für das jeweilige Start-up zu finden. Es kann auch sinnvoll sein, die Rechtsform im Laufe der Unternehmensentwicklung anzupassen, um den sich ändernden Anforderungen gerecht zu werden. **
-
Wie kann ein Start-up effektiv Investoren für die Finanzierung seiner Geschäftsidee suchen?
Ein Start-up kann effektiv Investoren suchen, indem es ein überzeugendes Geschäftskonzept erstellt, das den potenziellen Investoren klare Vorteile und Chancen aufzeigt. Zudem ist es wichtig, ein starkes Netzwerk aufzubauen und sich aktiv in der Start-up-Szene zu engagieren, um potenzielle Investoren zu identifizieren. Darüber hinaus kann es hilfreich sein, sich an Veranstaltungen und Pitch-Wettbewerben zu beteiligen, um die Aufmerksamkeit von Investoren zu gewinnen. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Finanzierung für Start-ups und junge Unternehmen, Fachbücher von Jörg WöltjeUm ihre Geschäftsidee umsetzen zu können, stehen Start-ups und junge Unternehmen vor der Herausforderung, die erforderlichen Geldmittel zu beschaffen. Welche Finanzierungs- und Fördermöglichkeiten Gründern zur Verfügung stehen, erfahren Sie in diesem Buch. Unabdingbar für eine Investitionsbereitschaft ist ein solider Businessplan. Der Herausgeber stellt den Aufbau und die wichtigsten Bestandteile eines Businessplans vor, wobei ein besonderer Fokus auf dem Finanzplan liegt. Mit einer ausführlichen Schritt-für-Schritt-Anleitung können Sie einen überzeugenden Businessplan erstellen, damit Kapitalgeber bereit sind, in Ihr Geschäftsmodell zu investieren. Inhalte: Wirtschaftliche Merkmale von Start-up-Unternehmen, Preiskalkulation in einem Start-up-Unternehmen, Businessplan: Bestandteile und Schritt-für-Schritt-Anleitung zur Erstellung, Finanzierungsmöglichkeiten und Finanzierungsphasen, Start-up-Szene in Deutschland: aktuelle Lage und erfolgreiche Beispiele.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.