Domain ug-gruenden.de kaufen?
Wir ziehen mit dem Projekt
ug-gruenden.de um.
Sind Sie am Kauf der Domain
ug-gruenden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ug-gruenden.de kaufen?
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
Was versteht man unter Bemessungsgrundlage?
Was versteht man unter Bemessungsgrundlage? Die Bemessungsgrundlage ist die Grundlage, auf der Steuern, Abgaben oder Beiträge berechnet werden. Sie dient als Ausgangspunkt für die Festlegung der Steuerlast oder anderer finanzieller Verpflichtungen. Die Bemessungsgrundlage kann je nach Art der Steuer oder Abgabe unterschiedlich sein und beispielsweise das Einkommen, den Umsatz oder den Wert von Vermögensgegenständen umfassen. Sie bildet die Grundlage für die Berechnung der tatsächlich zu zahlenden Beträge und ist somit ein wichtiger Faktor im Steuersystem. **
Ähnliche Suchbegriffe für Bemessungsgrundlage
Top-Angebote
Produkte zum Begriff Bemessungsgrundlage:
-
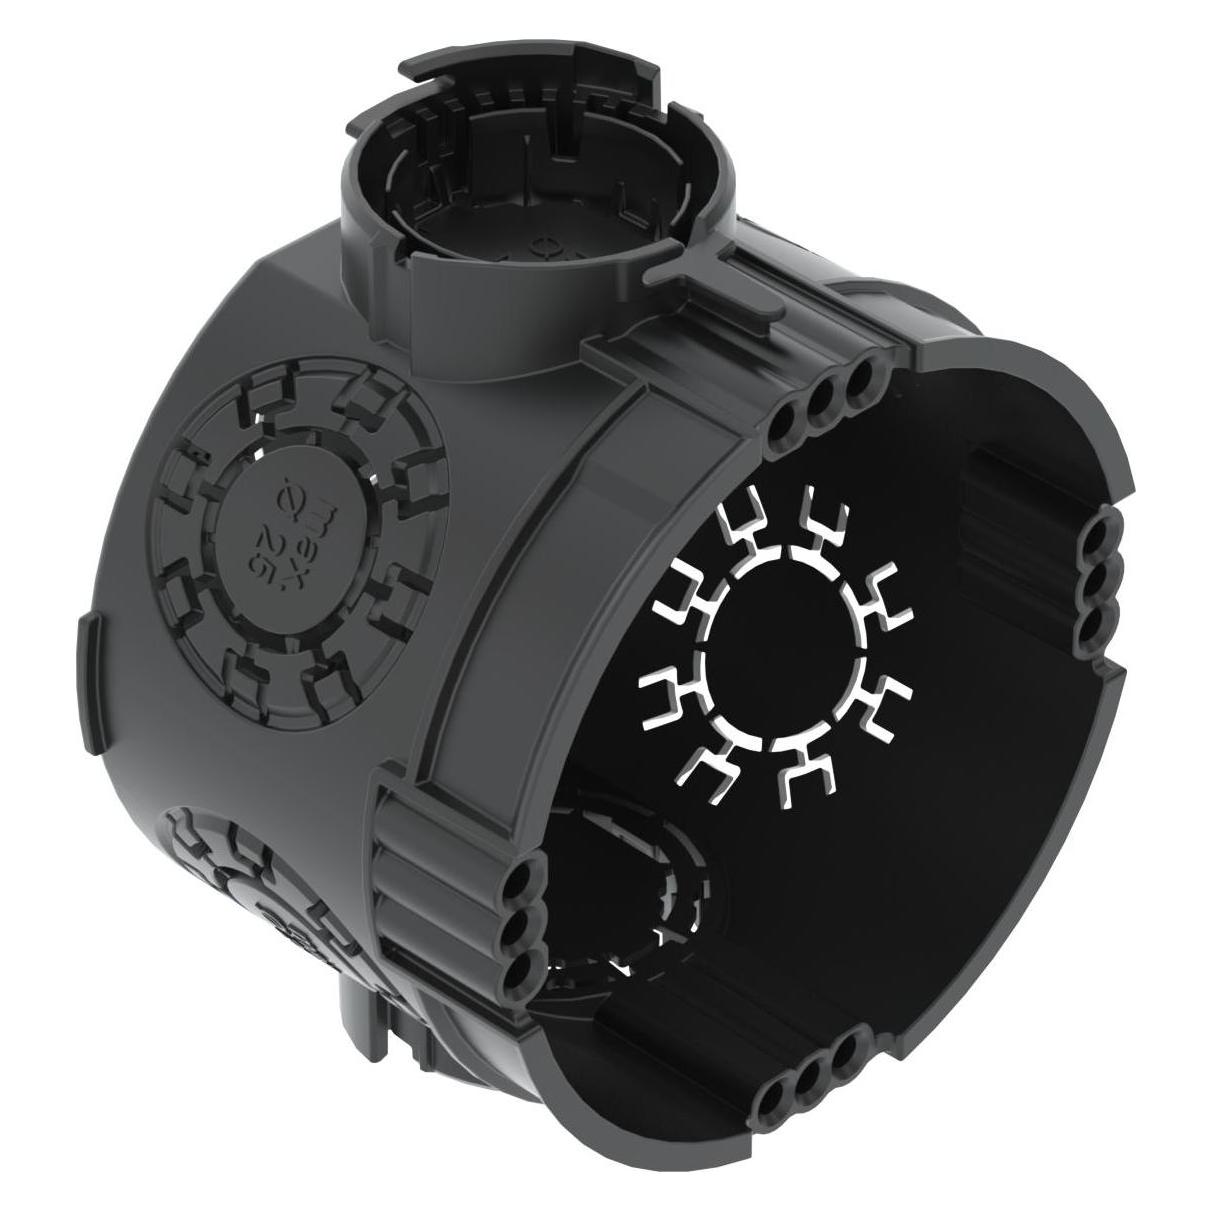
OBO Gerätedose UP luftdicht UG 46-L2003706 | ["WIN-Serie"] | 39259080 Unterputz-Gerätedose mit luftdichten Membraneinführungen, für den Einsatz in Mauerwerk mit einer Einbautiefe von mindestens 46 mm. ; 4 x 3 Schraubdome ; Beidseitig koppelbarer Verbindungsstutzen mit Bajonettverschluss ; 4 Kombi-Rohreinführungen Ø 20 und 25 mm ; 2 Einführungen bis Ø 20 mm im Verbindungsstutzen ; 2 Einführungen bis Ø 12 mm im Boden31,51 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Bemessungsgrundlage berechnet?
Die Bemessungsgrundlage wird in der Regel durch die Summe aller Einkünfte einer Person oder eines Unternehmens ermittelt. Dazu gehören beispielsweise Einkommen aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitalerträge und andere Einkünfte. Von dieser Gesamtsumme werden dann bestimmte Ausgaben und Abzüge abgezogen, um die steuerlich relevante Bemessungsgrundlage zu erhalten. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Freibeträge. Die Höhe der Bemessungsgrundlage ist entscheidend für die Berechnung der Steuerlast, da sie als Grundlage für die Festsetzung des Steuersatzes dient. **
-
Was ist die Bemessungsgrundlage AMS?
Die Bemessungsgrundlage AMS bezieht sich auf die Basis, auf der Arbeitslosengeld vom Arbeitsmarktservice (AMS) in Österreich berechnet wird. Sie setzt sich aus dem durchschnittlichen Einkommen der letzten zwölf Monate vor Arbeitslosigkeit zusammen. Dabei werden alle steuerpflichtigen Einkünfte berücksichtigt, wie zum Beispiel Lohn, Gehalt, Prämien und Sonderzahlungen. Die Höhe des Arbeitslosengeldes wird dann anhand dieser Bemessungsgrundlage festgelegt. Es ist wichtig, dass die korrekten Einkommensdaten dem AMS gemeldet werden, um eine genaue Berechnung zu gewährleisten. **
-
Was gehört zur AfA Bemessungsgrundlage?
Zur AfA Bemessungsgrundlage gehören alle Anschaffungs- und Herstellungskosten eines Wirtschaftsguts, die für die Nutzungsdauer des Gegenstands relevant sind. Dazu zählen beispielsweise der Kaufpreis, die Transportkosten, Montagekosten und auch nachträgliche Anschaffungskosten für Erweiterungen oder Modernisierungen. Nicht zur AfA Bemessungsgrundlage gehören hingegen laufende Betriebskosten wie zum Beispiel Reparatur- oder Wartungskosten. Die AfA Bemessungsgrundlage bildet die Grundlage für die Abschreibung des Wirtschaftsguts über seine Nutzungsdauer hinweg und dient somit der Ermittlung des steuerlich absetzbaren Wertverlusts. **
-
Was ist die Bemessungsgrundlage Österreich?
Die Bemessungsgrundlage in Österreich bezieht sich auf die Grundlage, auf der Steuern berechnet werden. Sie ist der Betrag, auf den der Steuersatz angewendet wird, um die Höhe der Steuer zu ermitteln. In Österreich wird die Bemessungsgrundlage für Einkommensteuer, Umsatzsteuer, Körperschaftsteuer und andere Steuern verwendet. Sie basiert in der Regel auf dem Einkommen, Umsatz oder Gewinn eines Steuerpflichtigen. Die genaue Berechnung der Bemessungsgrundlage kann je nach Steuerart und individueller Situation variieren. **
Wie hoch ist die Bemessungsgrundlage?
Die Bemessungsgrundlage ist der Betrag, auf den Steuern oder andere Abgaben berechnet werden. Sie dient als Grundlage für die Berechnung der Steuerlast eines Steuerpflichtigen. Die Höhe der Bemessungsgrundlage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Vermögen oder anderen steuerrelevanten Kriterien. Sie wird in der Regel durch gesetzliche Vorschriften festgelegt und kann je nach Steuerart unterschiedlich sein. Um die genaue Höhe der Bemessungsgrundlage zu ermitteln, müssen die entsprechenden steuerlichen Regelungen und Bestimmungen herangezogen werden. **
Welche Rechtsform für Start Up?
Welche Rechtsform für ein Start-up gewählt werden sollte, hängt von verschiedenen Faktoren ab, wie z.B. der Haftung der Gründer, dem Kapitalbedarf, der steuerlichen Situation und den langfristigen Unternehmenszielen. Mögliche Rechtsformen sind z.B. die GmbH, die UG (haftungsbeschränkt), die AG oder die GbR. Jede Rechtsform hat ihre Vor- und Nachteile, daher ist es ratsam, sich vor der Gründung ausführlich beraten zu lassen, um die passende Rechtsform für das jeweilige Start-up zu finden. Es kann auch sinnvoll sein, die Rechtsform im Laufe der Unternehmensentwicklung anzupassen, um den sich ändernden Anforderungen gerecht zu werden. **
Top-Angebote
Produkte zum Begriff Bemessungsgrundlage:
-
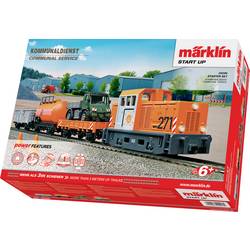
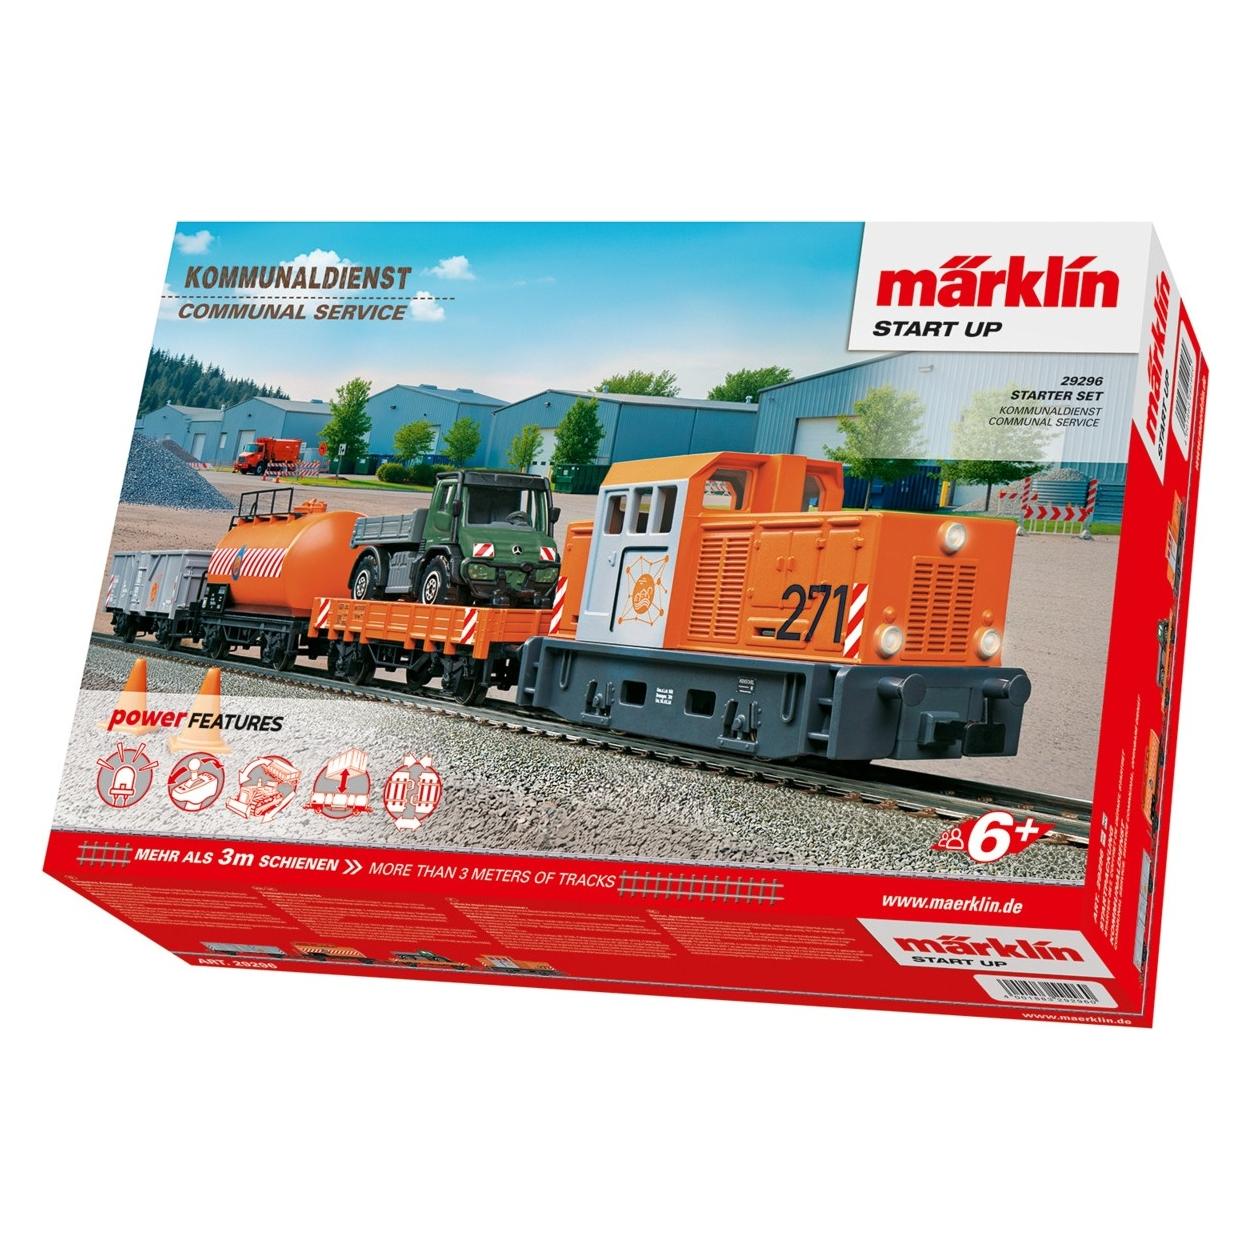
Märklin Start up 029296 H0 Start up Startpackung KommunaldienstVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 300 B, ein zweiachsiger Niederbordwagen, ein offener Güterwagen und ein Kesselwagen in fiktiver Kommunal-Gestaltung. Niederbordwagen beladen mit einem Kommunalfahrzeug. Modell: Lokomotive mit mfx Digital-Decoder. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Niederbordwagen mit Kommunalfahrzeug beladen. Alle Wagen mit Relex-Kupplungen. Länge des Zuges 47 cm. Inhalt: 12 gebogene Gleise 24130, 4 gerade Gleise 24172, 1 gerades Gleis 24188, 1 Basisstation, 1 gebogenes Gleis 24224, 1 Weiche links 24611 und 1 Prellbock 24977. Schaltnetzteil und ein kabelloses, handliches Infrarot-Steuergerät, der Märklin Power Control Stick. 2x AAA Batterien im Lieferumfang enthalten. Erweiterungsmöglichkeiten mit den C-Gleis-Ergänzungspackungen und dem gesamten C-Gleis-Programm. Die Weichen können mit dem Elektroantrieb 74492 nachgerüstet werden. Die Startpackung kann mit dem Kommunaldienstwagen aus dem Wagendisplay 00740 ergänzt werden.179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OBO Gerätedose UP luftdicht UG 46-L2003706 | ["WIN-Serie"] | 39259080 Unterputz-Gerätedose mit luftdichten Membraneinführungen, für den Einsatz in Mauerwerk mit einer Einbautiefe von mindestens 46 mm. ; 4 x 3 Schraubdome ; Beidseitig koppelbarer Verbindungsstutzen mit Bajonettverschluss ; 4 Kombi-Rohreinführungen Ø 20 und 25 mm ; 2 Einführungen bis Ø 20 mm im Verbindungsstutzen ; 2 Einführungen bis Ø 12 mm im Boden31,51 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
-
Was versteht man unter Bemessungsgrundlage?
Was versteht man unter Bemessungsgrundlage? Die Bemessungsgrundlage ist die Grundlage, auf der Steuern, Abgaben oder Beiträge berechnet werden. Sie dient als Ausgangspunkt für die Festlegung der Steuerlast oder anderer finanzieller Verpflichtungen. Die Bemessungsgrundlage kann je nach Art der Steuer oder Abgabe unterschiedlich sein und beispielsweise das Einkommen, den Umsatz oder den Wert von Vermögensgegenständen umfassen. Sie bildet die Grundlage für die Berechnung der tatsächlich zu zahlenden Beträge und ist somit ein wichtiger Faktor im Steuersystem. **
-
Wie wird die Bemessungsgrundlage berechnet?
Die Bemessungsgrundlage wird in der Regel durch die Summe aller Einkünfte einer Person oder eines Unternehmens ermittelt. Dazu gehören beispielsweise Einkommen aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitalerträge und andere Einkünfte. Von dieser Gesamtsumme werden dann bestimmte Ausgaben und Abzüge abgezogen, um die steuerlich relevante Bemessungsgrundlage zu erhalten. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Freibeträge. Die Höhe der Bemessungsgrundlage ist entscheidend für die Berechnung der Steuerlast, da sie als Grundlage für die Festsetzung des Steuersatzes dient. **
-
Was ist die Bemessungsgrundlage AMS?
Die Bemessungsgrundlage AMS bezieht sich auf die Basis, auf der Arbeitslosengeld vom Arbeitsmarktservice (AMS) in Österreich berechnet wird. Sie setzt sich aus dem durchschnittlichen Einkommen der letzten zwölf Monate vor Arbeitslosigkeit zusammen. Dabei werden alle steuerpflichtigen Einkünfte berücksichtigt, wie zum Beispiel Lohn, Gehalt, Prämien und Sonderzahlungen. Die Höhe des Arbeitslosengeldes wird dann anhand dieser Bemessungsgrundlage festgelegt. Es ist wichtig, dass die korrekten Einkommensdaten dem AMS gemeldet werden, um eine genaue Berechnung zu gewährleisten. **
Ähnliche Suchbegriffe für Bemessungsgrundlage
-
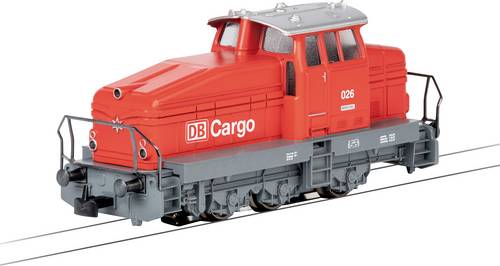
Märklin Start up 036506 H0 Start up Diesellok DHG 500 DB CargoVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 500 in einer fiktiven, verkehrsroten Ausführung der DB Cargo.Modell: Lokomotive mit Digital-Decoder und Spezialmotor, sowie eingebauter Geräuschelektronik. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Länge über Puffer 11,2 cm. Ein passendes Güterwagen-Set ist unter der Artikelnummer 44506 im Märklin Start up-Sortiment erhältlich.102,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
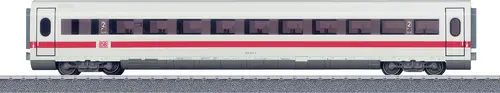
Märklin Start up 041712 H0 Start up Großraumwagen 2. Klasse zum ICE 2Vorbild: Großraumwagen 2. Klasse (BR 806.3) zum Hochgeschwindigkeitszug ICE 2 der Deutschen Bahn AG (DB AG). Modell: Wagen mit Inneneinrichtung und getönten Seitenfenstern. Länge über Puffer 26,4 cm. Gleichstromradsatz E700580 separat erhältlich.Der Großraumwagen eignet sich zur Ergänzung der Zugpackung 36712.36,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zur AfA Bemessungsgrundlage?
Zur AfA Bemessungsgrundlage gehören alle Anschaffungs- und Herstellungskosten eines Wirtschaftsguts, die für die Nutzungsdauer des Gegenstands relevant sind. Dazu zählen beispielsweise der Kaufpreis, die Transportkosten, Montagekosten und auch nachträgliche Anschaffungskosten für Erweiterungen oder Modernisierungen. Nicht zur AfA Bemessungsgrundlage gehören hingegen laufende Betriebskosten wie zum Beispiel Reparatur- oder Wartungskosten. Die AfA Bemessungsgrundlage bildet die Grundlage für die Abschreibung des Wirtschaftsguts über seine Nutzungsdauer hinweg und dient somit der Ermittlung des steuerlich absetzbaren Wertverlusts. **
-
Was ist die Bemessungsgrundlage Österreich?
Die Bemessungsgrundlage in Österreich bezieht sich auf die Grundlage, auf der Steuern berechnet werden. Sie ist der Betrag, auf den der Steuersatz angewendet wird, um die Höhe der Steuer zu ermitteln. In Österreich wird die Bemessungsgrundlage für Einkommensteuer, Umsatzsteuer, Körperschaftsteuer und andere Steuern verwendet. Sie basiert in der Regel auf dem Einkommen, Umsatz oder Gewinn eines Steuerpflichtigen. Die genaue Berechnung der Bemessungsgrundlage kann je nach Steuerart und individueller Situation variieren. **
-
Wie hoch ist die Bemessungsgrundlage?
Die Bemessungsgrundlage ist der Betrag, auf den Steuern oder andere Abgaben berechnet werden. Sie dient als Grundlage für die Berechnung der Steuerlast eines Steuerpflichtigen. Die Höhe der Bemessungsgrundlage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Vermögen oder anderen steuerrelevanten Kriterien. Sie wird in der Regel durch gesetzliche Vorschriften festgelegt und kann je nach Steuerart unterschiedlich sein. Um die genaue Höhe der Bemessungsgrundlage zu ermitteln, müssen die entsprechenden steuerlichen Regelungen und Bestimmungen herangezogen werden. **
-
Welche Rechtsform für Start Up?
Welche Rechtsform für ein Start-up gewählt werden sollte, hängt von verschiedenen Faktoren ab, wie z.B. der Haftung der Gründer, dem Kapitalbedarf, der steuerlichen Situation und den langfristigen Unternehmenszielen. Mögliche Rechtsformen sind z.B. die GmbH, die UG (haftungsbeschränkt), die AG oder die GbR. Jede Rechtsform hat ihre Vor- und Nachteile, daher ist es ratsam, sich vor der Gründung ausführlich beraten zu lassen, um die passende Rechtsform für das jeweilige Start-up zu finden. Es kann auch sinnvoll sein, die Rechtsform im Laufe der Unternehmensentwicklung anzupassen, um den sich ändernden Anforderungen gerecht zu werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.